Entrada de mercadorias em loja de ferragens: como evitar erros
A entrada de mercadorias em loja de ferragens é o ponto em que uma decisão de compra se transforma em estoque disponível, custo atualizado e obrigação financeira. Quando essa etapa é tratada apenas como uma rotina de digitação, um erro pequeno na doca ou no balcão de recebimento pode percorrer toda a empresa.
Uma entrada de mercadorias em loja de ferragens bem organizada precisa comparar o que foi comprado, o que foi faturado pelo fornecedor e o que realmente chegou. Se essas três informações não fecham, liberar a mercadoria para venda antes de resolver a divergência apenas muda o problema de lugar.
Na prática, a diferença aparece depois: o vendedor promete um item que não existe, o comprador repõe um produto que já chegou, o financeiro paga uma quantidade não recebida ou o gestor calcula a margem com um custo incorreto. O recebimento terminou, mas o erro continuou trabalhando.
Por que o recebimento de uma loja de ferragens exige atenção especial?
Uma loja de ferragens trabalha com grande variedade de itens, embalagens e unidades. O mesmo fornecedor pode entregar parafusos em caixas, cabos em rolos, correntes por metro, ferramentas por unidade e conjuntos com várias peças. Além disso, produtos visualmente parecidos podem ter medidas, potências ou aplicações completamente diferentes.
Esse cenário aumenta o risco de confundir código, unidade, quantidade ou embalagem. Dez caixas com cem unidades não são dez unidades. Uma broca de 8 milímetros não substitui uma de 10. Um equipamento de 127 volts não deve entrar como se fosse de 220 volts. Para quem está com pressa, parece detalhe. Para o estoque e para o cliente, não é.
Há ainda situações comuns como entrega parcial, bonificação, substituição de item, frete incorporado ao custo, desconto na nota, produto avariado e mercadoria sem pedido prévio. Cada exceção precisa seguir uma regra. Caso contrário, a equipe resolve cada recebimento de um jeito e a informação deixa de ser comparável.
Mostra o que a empresa decidiu comprar, em qual quantidade, preço e condição.
Registra o que o fornecedor faturou e os valores que chegarão ao fiscal e ao financeiro.
Comprova o que efetivamente foi recebido, em que estado e em qual embalagem.
O erro começa quando a nota fiscal vira a única verdade
Importar o XML da NF-e pode acelerar muito o processo e reduzir digitação. Mas o arquivo informa o que o fornecedor declarou ter enviado, não confirma sozinho o que chegou fisicamente. Se uma caixa ficou no caminhão, se houve troca de modelo ou se parte da carga foi danificada, o XML continuará apresentando a quantidade faturada.
Por isso, a conferência de nota fiscal não substitui a conferência física. As duas se complementam. A primeira verifica dados cadastrais, produtos, quantidades, valores e condições. A segunda valida volumes, itens, características e estado da mercadoria.
Também não é prudente conferir apenas o total financeiro. Duas diferenças podem se compensar no valor final e permanecer escondidas nos itens. A loja pode receber menos unidades de um produto caro e mais unidades de outro barato, mantendo um total aparentemente próximo, mas criando dois saldos incorretos.
Uma regra simples ajuda: nota fiscal correta não significa entrega correta. E entrega correta não significa cadastro correto. O processo precisa validar as três coisas antes de disponibilizar o produto para venda.
Quais erros mais afetam estoque, compras e margem?
Alguns desvios são percebidos na hora, como uma ferramenta quebrada. Outros passam silenciosamente e só aparecem durante o inventário ou em uma venda. Os mais recorrentes são:
- quantidade recebida diferente da quantidade faturada;
- produto correto lançado em um código semelhante;
- unidade da nota diferente da unidade usada internamente;
- caixa cadastrada como unidade, ou o contrário;
- custo lançado sem frete, seguro, desconto ou outras despesas;
- mercadoria avariada incorporada ao saldo disponível;
- entrada duplicada por falta de controle do documento;
- entrega parcial encerrada como se o pedido estivesse completo;
- produto novo criado às pressas, duplicando um cadastro existente;
- prazo de pagamento no financeiro diferente do que foi negociado.
O efeito não fica restrito ao depósito. Um saldo maior que o real gera falsa disponibilidade. Um saldo menor provoca recompra desnecessária. Um custo incorreto distorce preço e margem. Um pedido encerrado indevidamente esconde pendências com o fornecedor. É por isso que controle de estoque começa antes de o produto chegar à prateleira.
Como organizar a entrada de mercadorias em sete etapas
Um processo seguro não precisa ser burocrático. Precisa ter sequência, responsabilidades e critérios claros para exceções. O fluxo abaixo pode ser adaptado ao porte e à estrutura da loja.
Prepare o recebimento antes da chegada
Mantenha os pedidos de compra registrados e acompanhe as previsões de entrega. Quando a equipe sabe o que deve chegar, consegue reservar espaço, separar documentos e evitar que uma carga seja recebida no improviso, justamente no horário de maior movimento no balcão.
Identifique o documento e o pedido correspondente
Antes de descarregar ou dar entrada, confirme fornecedor, CNPJ, número da nota, pedido de compra e situação do documento. Verifique também se não houve lançamento anterior. Essa barreira simples reduz entradas duplicadas e mercadorias aceitas sem autorização.
Faça uma conferência inicial dos volumes
Conte caixas, fardos, rolos e demais volumes ainda na presença do transportador, sempre que possível. Observe lacres, sinais de violação, umidade e avarias externas. Quando houver problema aparente, registre a ocorrência conforme o procedimento definido pela empresa.
Compare pedido, nota e mercadoria item por item
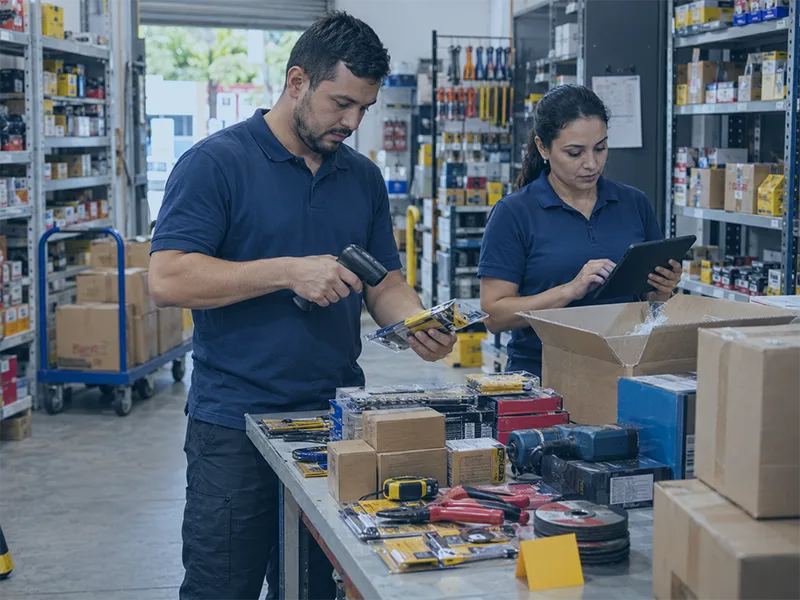
Confira código, descrição, marca, medida, modelo, voltagem, unidade, quantidade e condição do item. Leitura de código de barras ou coletor pode tornar essa etapa mais rápida, desde que o cadastro esteja correto e a equipe não transforme a leitura em um gesto automático sem olhar o produto.
Trate as divergências antes de concluir a entrada
Separe os itens com falta, sobra, troca ou avaria. Registre evidências e defina quem fala com o fornecedor. Dependendo do caso, será necessário recusar a mercadoria, receber com ressalva, aguardar complemento, solicitar devolução ou alinhar a regularização fiscal e comercial.
Valide custos, tributos e condições financeiras
Revise preço unitário, descontos, despesas acessórias, frete, impostos e vencimentos conforme a realidade da operação e a orientação contábil. O objetivo não é transformar o conferente em especialista tributário, mas impedir que a entrada seja concluída com diferenças comerciais evidentes.
Libere o estoque somente após a aprovação
Produtos conferidos seguem para endereçamento, armazenamento e venda. Itens pendentes permanecem identificados e separados. Esse cuidado evita que uma mercadoria avariada ou ainda não validada apareça como disponível e seja prometida ao cliente.
Pedido de compra, nota fiscal e conferência física: o que validar?
| Comparação | O que deve ser verificado | Risco evitado |
|---|---|---|
| Pedido x nota fiscal | Produto, quantidade, preço, desconto, condição de pagamento e fornecedor | Faturamento diferente do que foi negociado |
| Nota fiscal x mercadoria | Item, unidade, quantidade, modelo, medida, voltagem, lote quando aplicável e estado físico | Pagamento de mercadoria faltante, trocada ou avariada |
| Mercadoria x cadastro | Código interno, código de barras, descrição, embalagem e fator de conversão | Saldo lançado no produto errado ou em unidade incorreta |
| Entrada x estoque | Local de estoque, quantidade aprovada e disponibilidade para venda | Produto aparecer disponível antes da liberação |
| Entrada x financeiro | Parcelas, vencimentos, valores, descontos e despesas | Pagamento incorreto e perda de previsibilidade de caixa |
Como lidar com divergências sem travar toda a operação?
Divergência não deve ser resolvida apagando a diferença para fazer o sistema fechar. Ela precisa ser classificada. Falta física, sobra, item trocado, avaria, preço divergente, unidade incompatível e erro cadastral exigem ações diferentes.
A empresa deve definir quem pode aprovar cada situação, qual evidência será guardada e qual prazo o fornecedor terá para responder. Também convém separar fisicamente o material pendente. Uma etiqueta simples de “aguardando conferência” pode evitar que alguém leve a caixa para a área de vendas.
Quando o recebimento é parcial, o pedido de compra não deve desaparecer do acompanhamento. O saldo ainda pendente precisa continuar visível para a gestão de compras. Sem isso, o comprador pode acreditar que o fornecedor concluiu a entrega e descobrir a falta somente quando o produto acabar.
O cadastro de produtos é parte do recebimento
Muitos problemas atribuídos à entrada começam antes, no cadastro. Descrições genéricas, códigos duplicados, unidades mal definidas e ausência de código de barras dificultam a identificação correta. Por isso, vale conectar este processo ao artigo sobre cadastro de produtos em loja de ferragens.
Produtos novos merecem atenção especial. A pressa para concluir a nota não deve justificar a criação de um cadastro incompleto. Antes de incluir outro item, pesquise por referência, marca, medida e código do fabricante. Se o produto realmente for novo, siga um padrão mínimo de descrição, unidade, grupo, fornecedor e tributação.
Também é importante definir fatores de conversão. Se o fornecedor fatura uma caixa com cem peças e a loja vende cada peça separadamente, o sistema precisa compreender essa relação. Do contrário, a diferença será multiplicada a cada compra.
Como o ERP ajuda a conectar compras, estoque, fiscal e financeiro?
Um ERP para loja de ferragens cria uma trilha comum para as áreas envolvidas. O pedido de compra serve como referência para a entrada. O XML da NF-e reduz redigitação. A conferência valida o que chegou. Depois da aprovação, o saldo, o custo e as obrigações financeiras são atualizados conforme as regras da empresa.
Essa integração diminui controles paralelos e facilita a rastreabilidade. Quando surgir uma diferença, o gestor consegue investigar quem recebeu, qual documento originou o lançamento, qual pedido estava relacionado e como o custo foi formado.
O Sistema de Gestão também pode ajudar a impedir duplicidades, controlar pedidos parcialmente atendidos, organizar múltiplos almoxarifados e consultar entradas por período, fornecedor ou produto. Já uma solução de conferência com coletor pode aumentar a agilidade na leitura dos itens e destacar divergências durante o recebimento.
Na CB Sistemas, o ERP Tutom integra rotinas de compras, entrada e saída de mercadorias, estoque, financeiro e documentos fiscais. O Tutom Conferência complementa esse processo ao apoiar a conferência de mercadorias com coletor de dados.
O ERP não substitui o olhar de quem recebe. Ele evita que esse olhar trabalhe sozinho, sem referência, sem registro e sem conexão com o restante da empresa.
Quais indicadores mostram se o processo está melhorando?
O gestor não precisa acompanhar dezenas de números. Um painel enxuto já revela onde estão os principais gargalos:
- percentual de recebimentos com divergência;
- tempo médio entre chegada e liberação para venda;
- quantidade de entradas sem pedido de compra;
- valor de avarias e faltas por fornecedor;
- percentual de pedidos entregues parcialmente;
- ocorrências por erro de unidade ou cadastro;
- diferenças identificadas posteriormente no inventário.
Esses indicadores ajudam a separar percepção de evidência. Talvez a equipe acredite que certo fornecedor seja o mais problemático, mas os registros mostrem que a maior causa de erro está no cadastro interno. Gestão madura começa quando o processo aceita ser contrariado pelos dados.
Checklist prático para a equipe de recebimento
- Existe pedido de compra autorizado para a entrega?
- Fornecedor, CNPJ, número e chave da NF-e estão corretos?
- O documento já foi lançado anteriormente?
- Os volumes foram contados e inspecionados?
- Produtos, unidades e quantidades conferem?
- Marca, modelo, medida e voltagem estão corretos?
- Há itens faltantes, excedentes, trocados ou avariados?
- Custos, descontos, frete e vencimentos estão coerentes?
- As divergências foram registradas e os itens separados?
- A mercadoria aprovada foi endereçada e liberada corretamente?
O checklist não deve existir apenas em uma folha esquecida na parede. Ele precisa fazer parte da rotina, ter responsáveis e ser revisto quando um novo tipo de erro surgir. Processo bom não é o que parece bonito na reunião. É o que continua funcionando em uma sexta-feira movimentada, com fornecedor esperando e cliente chamando no balcão.
Perguntas frequentes sobre entrada de mercadorias
É suficiente importar o XML da nota fiscal?
Não. O XML reduz digitação e traz os dados declarados pelo fornecedor, mas não confirma quantidade, estado e identidade da mercadoria recebida. A conferência física continua necessária.
A mercadoria pode ser vendida antes do fim da conferência?
O mais seguro é liberar somente os itens conferidos e aprovados. Produtos com divergência ou avaria devem permanecer separados e indisponíveis até a decisão responsável.
O que fazer quando chega mercadoria sem pedido de compra?
A empresa deve ter uma regra clara de aprovação. O recebimento não deve ser concluído automaticamente, pois não há referência para validar quantidade, preço e condição negociada.
Como evitar erro entre caixa e unidade?
Cadastre corretamente a unidade usada na compra, a unidade usada na venda e o fator de conversão. A equipe também deve validar a embalagem física no momento do recebimento.
Um ERP elimina erros no recebimento?
Não elimina sozinho. O ERP organiza referências, integra áreas, registra ocorrências e reduz tarefas manuais. O resultado depende também de cadastro confiável, processo definido e equipe treinada.
Quais áreas devem participar do processo?
Compras, estoque, fiscal e financeiro precisam trabalhar com a mesma informação. Em operações menores, uma pessoa pode acumular funções, mas as validações continuam sendo necessárias.
Conclusão: a qualidade do estoque começa na porta de entrada
Inventário, reposição, precificação e atendimento dependem de uma origem confiável. Quando a mercadoria entra com código, quantidade, unidade ou custo incorreto, todos esses processos passam a trabalhar sobre uma base frágil.
Organizar o recebimento não significa criar burocracia. Significa comparar o combinado, o faturado e o entregue; registrar exceções; impedir que pendências virem saldo disponível; e conectar compras, estoque, fiscal e financeiro em um único fluxo.
Com critérios claros, equipe preparada e tecnologia adequada, a entrada de mercadorias em loja de ferragens deixa de ser uma tarefa de bastidor e passa a proteger margem, caixa e confiança nas informações. No fim das contas, estoque confiável não nasce no inventário. Ele começa no recebimento.
Quer reduzir divergências e integrar a gestão da sua loja?
Converse com a CB Sistemas e veja como o ERP Tutom e o Tutom Conferência podem apoiar compras, recebimento, estoque, financeiro e documentos fiscais.
Falar com um especialistaQuer conversar sobre a gestão da sua loja?
Preencha o formulário abaixo. A equipe da CB Sistemas poderá entender o momento da sua empresa e mostrar como integrar recebimento, compras, estoque, fiscal e financeiro.
A CB Sistemas desenvolve soluções de gestão empresarial desde 1993. Com sede em Blumenau e atuação nacional, ajuda pequenas e médias empresas a integrar processos, melhorar controles e tomar decisões com informações mais confiáveis.